ارائه صورتهای مالی حسابرسیشده | راهنمای تکالیف ماده 272
راهنمای جامع ارائه صورتهای مالی حسابرسیشده بر اساس ماده 272 قانون مالیاتهای مستقیم مصوب 1394/04/31. بررسی تکالیف قانونی اشخاص حقیقی و حقوقی بر اساس نوع و حجم فعالیت، حد نصاب درآمد 500 میلیارد ریال، دارایی 800 میلیارد ریال، مهلت سه ماهه پس از اظهارنامه و جریمه 20 درصدی.
ارائه صورتهای مالی حسابرسیشده در ماده 272
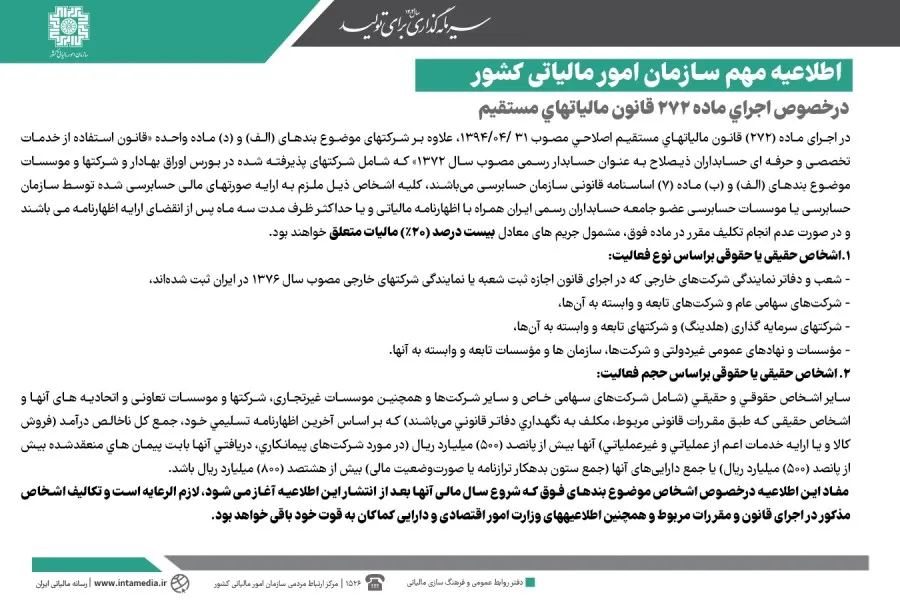
ارائه صورتهای مالی حسابرسیشده مطابق ماده 272 قانون مالیاتهای مستقیم اصلاحی مصوب 1394/04/31 برای تکالیف مالیاتی کلیه اشخاص مشمول، همراه با اظهارنامه مالیاتی یا حداکثر ظرف سه ماه پس از انقضای مهلت تسلیم اظهارنامه الزامی است. عدم رعایت این مهلت موجب تعلق جریمهای معادل بیست درصد مالیات متعلق میشود.
- مهلت ارائه همراه اظهارنامه یا حداکثر ظرف سه ماه پس از انقضای اظهارنامه است.
- جریمه عدم ارائه معادل بیست درصد مالیات متعلق تعیین شده است.
- معیار حجم درآمد ناخالص بیش از پانصد میلیارد ریال است.
- معیار جمع داراییها بیش از هشتصد میلیارد ریال است.
سازمان امور مالیاتی کشور در اجرای ماده 272 قانون مالیاتهای مستقیم اصلاحی 1394/04/31 تکالیف قانونی مشخصی را ابلاغ نموده است. این احکام علاوه بر شرکتهای پذیرفته شده در بورس اوراق بهادار تعیین شده است.
همچنین شرکتها و موسسات موضوع بندهای الف و ب ماده 7 اساسنامه قانونی سازمان حسابرسی مشمول این قوانین هستند. مشمولان باید گزارش حسابرسی را از سازمان حسابرسی یا موسسات حسابرسی عضو جامعه حسابداران رسمی ایران دریافت کنند.
اجرای دقیق این موارد بر اساس تکالیف قانونی تنظیم شده است. تمامی اشخاص حقوقی و حقیقی تعیینشده باید مفاد این مقررات را در مهلتهای مشخصشده رعایت کنند.
دستهبندی اشخاص مشمول بر اساس نوع فعالیت
بر اساس نوع فعالیت، برخی گروه از اشخاص مکلف به ارائه صورتهای مالی حسابرسیشده هستند. شعب و دفاتر نمایندگی شرکتهای خارجی که طبق قانون اجازه ثبت شعبه یا نمایندگی مصوب 1376 ثبت شدهاند مشمول این ضوابط میباشند.
دسته بعدی شامل شرکتهای سهامی عام و شرکتهای تابعه و وابسته به آنها میشود. تمام این مجموعهها باید نسبت به حسابرسی صورتهای مالی اقدام کنند.
شرکتهای سرمایهگذاری یا هلدینگ و مجموعههای تابعه و وابسته به آنها نیز ملزم به رعایت این تکلیف هستند. عدم تسلیم گزارش توسط این شرکتها مشمول جریمه قانونی است.
- شعب و دفاتر نمایندگی شرکتهای خارجی مصوب 1376
- شرکتهای سهامی عام و شرکتهای تابعه آنها
- شرکتهای سرمایهگذاری هلدینگ و شرکتهای وابسته
- موسسات و نهادهای عمومی غیردولتی و تابعه
موسسات و نهادهای عمومی غیردولتی نیز در این بخش قرار میگیرند. شرکتها، سازمانها و موسسات تابعه و وابسته به این نهادهای عمومی نیز مشمول الزام قانونی فوق هستند.
این گروهها بدون توجه به میزان درآمد، صرفاً بر اساس نوع ساختار و فعالیت مکلف به اجرای این مقررات گردیدهاند. ارزیابی مدارک توسط سازمان انجام خواهد شد.
معیارهای شمول بر اساس حجم فعالیت
سایر اشخاص حقوقی و حقیقی که مکلف به نگهداری دفاتر قانونی هستند بر اساس حجم مالی ارزیابی میشوند. شرکتهای سهامی خاص، شرکتهای تعاونی و موسسات غیرتجاری از جمله این موارد هستند.
چنانچه جمع کل ناخالص درآمد طبق آخرین اظهارنامه تسلیمی بیش از پانصد میلیارد ریال باشد، مشمول خواهند شد. این درآمد شامل فروش کالا و ارائه خدمات عملیاتی و غیرعملیاتی است.
برای شرکتهای پیمانکاری، میزان دریافتی بابت پیمانهای منعقدشده بیش از پانصد میلیارد ریال ملاک محاسبات قرار میگیرد. این حد نصاب طبق آخرین اظهارنامه تسلیمی سنجیده میشود.
| شاخص ارزیابی مالی | مبلغ حد نصاب قانونی |
|---|---|
| جمع کل ناخالص درآمد فروش و خدمات | بیش از 500 میلیارد ریال |
| دریافتی شرکتهای پیمانکاری بابت پیمانها | بیش از 500 میلیارد ریال |
| جمع داراییها در ترازنامه یا صورت وضعیت مالی | بیش از 800 میلیارد ریال |
ضوابط جمع داراییها در ارائه صورتهای مالی حسابرسیشده
معیار دوم در حجم فعالیت، جمع داراییهای ثبتشده در مدارک مالی است. اگر جمع ستون بدهکار ترازنامه یا صورت وضعیت مالی بیش از هشتصد میلیارد ریال باشد، شمول قانونی قطعی است.
اشخاص حقیقی که طبق مقررات مکلف به نگداری دفاتر قانونی هستند نیز در صورت عبور از این ارقام مشمول میشوند. محاسبه این ارقام بر اساس گزارشهای تسلیمشده قبلی صورت میگیرد.
اتحادیهها و شرکتهای تعاونی نیز باید صورت وضعیت مالی خود را با این شاخصها تطبیق دهند. در صورت احراز تکالیف، انتخاب موسسه حسابرسی ضروری خواهد بود.
مهلت قانونی و جریمه عدم انجام تکالیف
گزارش نهایی باید همراه اظهارنامه مالیاتی تسلیم شود. همچنین قانونگذار امکان ارائه را تا حداکثر سه ماه پس از انقضای مهلت اظهارنامه فراهم آورده است.
چنانچه مودی در این مهلت مقرر تکلیف قانونی را انجام ندهد، جریمه مالیاتی اعمال خواهد شد. این جریمه به صورت درصدی از مالیات متعلق محاسبه میگردد.
میزان جریمه عدم تسلیم مدارک، معادل بیست درصد مالیات متعلق است. این جریمه به دلیل عدم ارائه گزارش در زمان قانونی تعیین میشود.
مفاد این مقررات برای اشخاصی که شروع سال مالی آنها بعد از انتشار اطلاعیه باشد لازمالرعایه است. اطلاعیههای وزارت امور اقتصادی و دارایی کماکان به قوت خود باقی است.
نحوه برخورد با تخلفات مالیاتی
عدم همکاری با موسسات حسابرسی عضو جامعه حسابداران رسمی ایران منجر به جریمه حقوقی میشود. سازمان امور مالیاتی کشور بر اساس ماده 272 این جریمه را مطالبه خواهد کرد.
تمام مودیانی که سال مالی جدید آنها شروع میشود باید تکالیف قانونی را ایفا کنند. این تکالیف در راستای شفافیت مالیاتی ابلاغ شده است.
یک شرکت سهامی خاص با درآمد ناخالص 600 میلیارد ریال در صورت عدم ارائه اسناد، مشمول جریمه بیست درصد مالیات متعلق میشود.
رعایت زمانبندی اعلامشده توسط وزارت امور اقتصادی و دارایی مانع از صدور برگ جریمه میشود. تمامی مودیان مکلف به بررسی دقیق ترازنامه خود هستند.
حسابداری دقیق ناخالص درآمد جهت تعیین تکلیف قانونی اهمیت بالایی دارد. گزارشهای حسابرسی باید مطابق استانداردهای رسمی کشور تنظیم و تسلیم شوند.
ارائه مدارک نهایی به سازمان از طریق سامانههای مربوطه یا مراجع تعیینشده انجام میگیرد. مودیان باید پیش از پایان مهلت سه ماهه اقدامات لازم را انجام دهند.
کلیه موسسات غیرتجاری و اتحادیهها نیز باید شرایط درآمدی خود را بررسی کنند. این بررسیها جهت جلوگیری از تعلق جریمه بیست درصدی ضروری است.
اجرای مصوبات مصوب 1394/04/31 برای تمامی گروههای اعلامشده الزامی است. مفاد قانونی صریحاً تکالیف مودیان و مراجع حسابرسی را مشخص کرده است.
سازمان حسابرسی و موسسات حسابرسی accredited مسئولیت بررسی دقیق اسناد را بر عهده دارند. مودیان موظف به همکاری کامل با این موسسات قانونی هستند.
بررسی ستون بدهکار ترازنامه اصلیترین معیار سنجش داراییهای مودیان است. عبور از مبلغ هشتصد میلیارد ریال الزام قانونی ایجاد مینماید.
در صورت عدم ارائه اسناد مالی، امکان بهرهمندی از برخی خدمات قانونی سلب میگردد. رعایت دقیق الزامات ماده 272 برای تمامی مشمولان اجباری میباشد.
شرکتهای تابعه و وابسته به هلدینگها نیز مستقل از مجموعه اصلی ارزیابی میشوند. این گروهها نیز باید گزارش حسابرسی مستقل تسلیم سازمان نمایند.
شعب شرکتهای خارجی فعال در ایران باید تمهیدات لازم را پیشبینی کنند. تسلیم صورتهای حسابرسیشده برای این شعب الزامی و قطعی است.
تمام تکالیف قانونی درجشده در ابلاغیهها باید در زمان مقرر انجام پذیرد. تاخیر در تسلیم مدارک تبعات مالیاتی قانونی به همراه خواهد داشت.
نظارت بر حسن اجرای این قوانین بر عهده سازمان امور مالیاتی کشور است. مودیان میتوانند وضعیت شمول خود را بر اساس مدارک محاسبه نمایند.
پرسشهای متداول
مهلت قانونی ارائه صورتهای مالی حسابرسیشده چقدر است؟
مشمولان باید مدارک را همراه اظهارنامه مالیاتی یا حداکثر ظرف سه ماه پس از انقضای مهلت تسلیم اظهارنامه تسلیم نمایند.
جریمه عدم ارائه گزارش حسابرسی چه میزان تعیین شده است؟
در صورت عدم انجام تکلیف قانونی، جریمهای معادل بیست درصد (20%) مالیات متعلق به مودی تعلق خواهد گرفت.
چه حد نصابهایی موجب شمول بر اساس حجم فعالیت میشود؟
درآمد ناخالص بیش از پانصد میلیارد ریال یا جمع دارایی بیش از هشتصد میلیارد ریال ملاک شمول قانونی خواهد بود.
جمعبندی تکالیف ماده 272
ارائه صورتهای مالی حسابرسیشده مطابق ماده 272 قانون مالیاتهای مستقیم، تکلیفی قانونی برای اشخاص مشمول بر اساس نوع یا حجم فعالیت است. رعایت مهلت سه ماهه پس از اظهارنامه مالیاتی، مانع از تعلق جریمه بیست درصدی مالیات متعلق میشود. جهت بررسی دقیق شرایط شمول و تکالیف، مطالعه ابلاغیههای سازمان امور مالیاتی کشور توصیه میشود. این محتوا صرفاً جنبه اطلاعرسانی دارد و مرجع نهایی، متن قانون و مقررات سازمان امور مالیاتی است.